
杠杆的回声:一笔配资交易如何从收益放大走向强平边缘
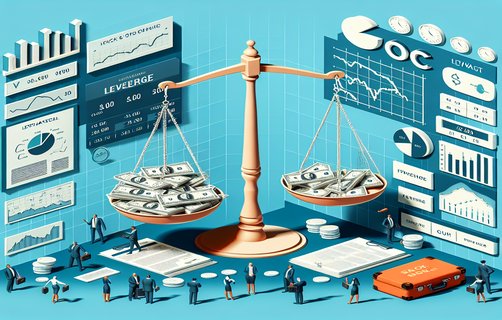
账面上涨时,杠杆像扩音器;行情反向时,它更像倒计时。设一位投资者自有资金10万元,另借入20万元买入总值30万元的股票,资产负债比为3:1。若股价下跌15%,持仓缩水4.5万元,尚未计利息和费用,自有权益已从10万元降至5.5万元,亏损率达45%;若跌幅扩大至25%,权益仅余2.5万元。若账户触及合同约定的维持担保比例或其他风控线,券商可能要求追加担保,未及时补足则可能处置持仓。具体阈值与流程以合同及监管规则为准,不能把某个固定数字当作通用安全线。
这正是配资最容易被误读的地方:借款金额不是额外的“承受力”,而是放大盈亏的齿轮。融资方式也并非只比较利率。证券公司融资融券通常有准入、标的、担保品和风险控制要求;银行贷款用途受合同约束,拿消费贷、经营贷炒股可能违反约定;民间配资还需警惕资质、账户控制、资金安全及合规风险。选择融资渠道时,应先核实机构资质、合同条款、综合成本、平仓权限和纠纷处理方式,而不是只看宣传中的低息与高倍数。证监会及沪深交易所的投资者教育材料均提示,融资交易会放大损失,投资者应充分了解规则与自身风险承受能力。
真正的风险缓冲不是“我觉得还会涨”,而是留出现金与仓位余地。比如不把可用授信一次用尽,预留足以覆盖利息、补仓需求和短期生活支出的现金;单只股票避免过度集中,并为跳空下跌、停牌或流动性骤降预设应对方案。压力测试至少模拟:持仓下跌10%、20%、30%,融资成本上升、担保品折价,以及多个风险同时发生。若任一情景会触发强平或令生活资金断裂,就应降低杠杆,而非寄望行情及时反弹。
收益周期也要与融资成本匹配。短周期交易若频繁换手,手续费、利息和滑点会持续侵蚀收益;长周期持仓则要确认标的基本面、资金期限和可承受回撤相匹配。先设定最大亏损与退出条件,再决定是否融资,比先选杠杆倍数更稳妥。
你会选择完全不借钱,还是只用低杠杆?
压力测试中,你最担心暴跌、利息还是流动性?
你认为融资交易最该设置哪一道安全线?
评论
Mia Chen
用具体数字拆解回撤,强平风险一下就直观了。
老周看盘
压力测试比盯着收益率更有用,尤其是跳空和流动性风险。
北岸听风
融资渠道的合同和用途限制也很关键,不能只比较利率。
Kai_投资笔记
支持先定最大亏损,再决定要不要加杠杆。